揭秘 制约废旧物资回收行业发展的四大税收问题及应对策略——以报废机动车回收为例
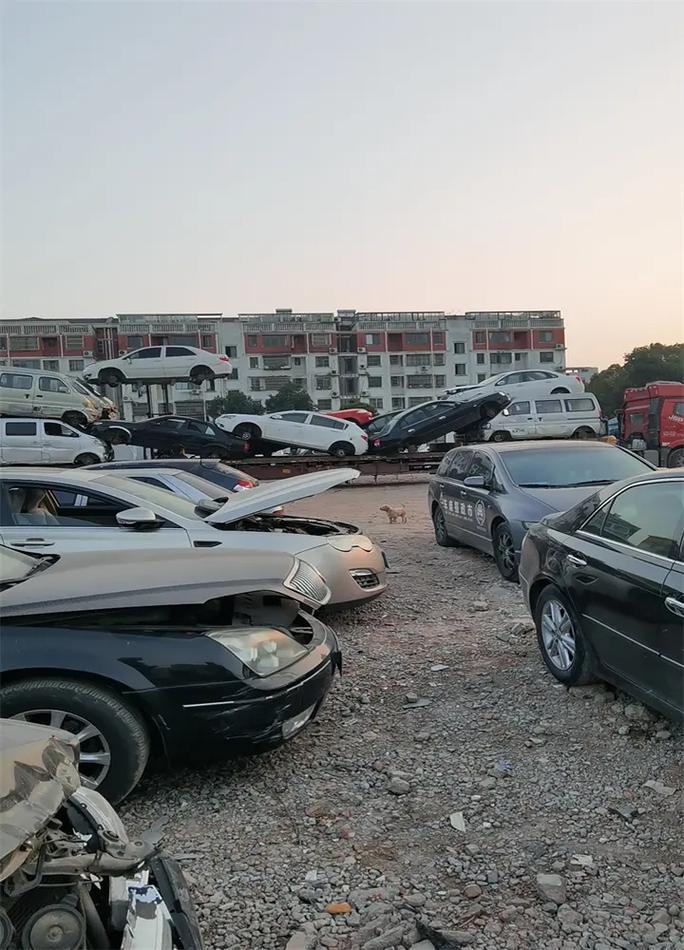
废旧物资回收行业是循环经济的重要环节,而报废机动车回收更是其中的关键领域。税收问题一直是制约该行业健康发展的瓶颈。本文将深入剖析四大税收问题,并提出切实可行的应对策略。
一、进项发票获取难,增值税税负沉重
报废机动车回收企业的主要原料来源是个人车主或零散回收点,这些上游供应商往往无法提供增值税专用发票。根据现行政策,回收企业难以抵扣进项税额,导致增值税实际税负远高于名义税率。例如,拆解产生的废钢铁、废有色金属等销售时需按13%缴纳增值税,但采购环节却无进项可抵,企业利润空间被严重挤压。
应对策略:建议推广使用“反向开票”政策,即允许合规回收企业向个人出售者开具收购发票,并以此作为进项抵扣凭证。可探索建立区域性再生资源交易平台,由平台代开专用发票,统一解决进项问题。
二、企业所得税扣除凭证不足,税前扣除风险高
由于上游多为个人交易,回收企业往往以自制收购凭证入账,但这类凭证在税务稽查中容易被认定为不合规,导致成本无法税前扣除。报废机动车回收中,车辆残值、拖车费、拆解人工等成本若缺乏合法凭证,将面临补税和罚款风险。
应对策略:企业应规范内部凭证管理,保留完整的收购合同、付款记录、过磅单及身份信息等证据链。积极与税务部门沟通,争取对符合条件的收购凭证予以认可。行业层面可推动出台针对再生资源行业的所得税核定征收办法,简化扣除凭证要求。
三、即征即退政策落地难,资金周转压力大
财政部、税务总局规定,对符合条件的再生资源回收企业实行增值税即征即退政策(如废塑料、废轮胎等),但报废机动车拆解产物(如废钢铁、废有色金属)往往不在优惠目录内,或申请流程复杂、审核周期长,导致企业难以真正享受政策红利。即征即退需先足额缴税再退税,占用企业流动资金。
应对策略:一方面,建议扩大即征即退政策覆盖范围,将报废机动车拆解产物纳入优惠目录,并简化申报流程;另一方面,企业可主动向税务部门申请“先退后征”或“按月退还”,缓解资金压力。利用供应链金融工具进行短期融资,弥补退税时间差。
四、跨区域经营税收征管差异大,合规成本高
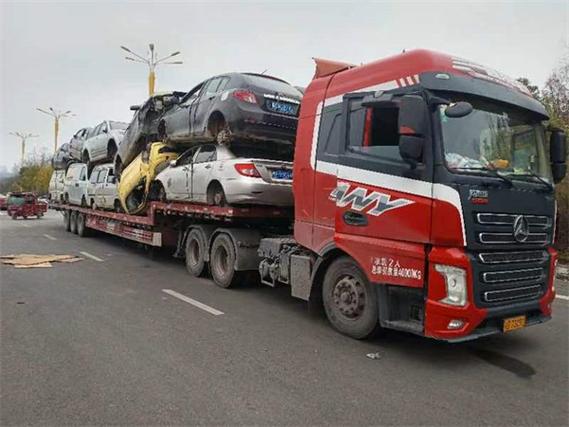
报废机动车回收企业常需跨区域收购、运输和销售,但各地税收征管口径不一,如对收购凭证的认可度、即征即退的执行标准等存在差异,导致企业难以统一合规。跨省运输还需处理不同地区的发票开具和报税要求,增加了管理成本。
应对策略:企业应建立统一的税务合规手册,明确各环节操作规范;加强与各地税务部门的沟通,提前了解当地政策。行业组织可推动建立跨区域税收协调机制,统一执法标准。有条件的企业可考虑在主要业务区域设立分支机构,实现属地化纳税,降低跨区风险。
报废机动车回收行业的税收问题涉及多个层面,需要企业、行业和政府部门协同发力。通过完善进项抵扣机制、规范扣除凭证、优化退税政策、统一征管标准,才能真正为废旧物资回收行业松绑减负,推动其迈向规范化、规模化发展,助力循环经济高质量发展。
如若转载,请注明出处:http://www.ybjhhs.com/product/48.html
更新时间:2026-10-28 14:13:45